ウォレットプラス/銀行口座の通帳アプリ・銀行口座管理
- 3.6
- 評価
- 1.00M
- インストール数
- Free
- 価格
 分析者 App-foxy
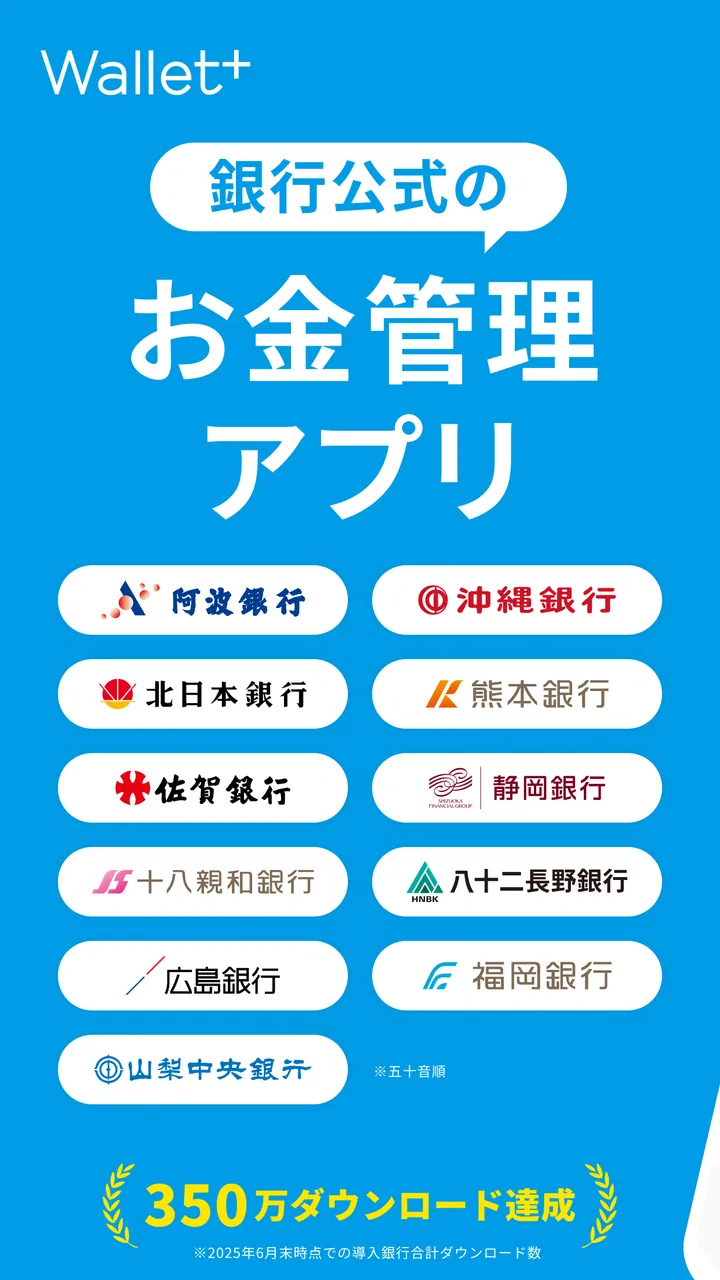
銀行口座をいくつも使っていると、残高を確認するだけなのに各銀行のアプリを開き分けたり、紙の通帳を探したりすることがあります。私がウォレットプラスを試してまず感じたのは、銀行ごとに散らばった確認作業を、ひとつの入口に寄せられる便利さでした。対応しているのは阿波銀行、沖縄銀行、北日本銀行、熊本銀行、佐賀銀行、十八親和銀行、八十二長野銀行、広島銀行、福岡銀行、山梨中央銀行です。対象の口座を持っている人なら、日々の残高確認と貯蓄の整理を組み合わせやすい金融アプリです。
開発元はiBank Marketing Co., Ltdで、金融カテゴリの無料アプリとして提供されています。利用対象は3歳以上、Androidでは7.0以降に対応し、現行バージョンは41.0.0です。評価は平均3.6で、評価件数はおよそ4900件、レビューはおよそ1600件、インストール数は100万以上に達しています。数字だけで優劣を決めることはできませんが、少なくとも一部の銀行利用者だけが試す小さな道具というより、継続利用を考えられる規模のサービスだと私は受け取りました。
口座を確認したい朝から、貯蓄を分けて終えるまで
口座の残高を見たい朝に、アプリを開く回数や待ち時間が少なく感じられるかは、毎日使う道具として気になるところです。私はまず、対応銀行の口座を確認する流れと、残高を見たあとに目的別の整理へ移る使い方に注目します。そこから、確認が重なる場面でどんな使い方が現実的かを考えます。
こちらもおすすめ

 LINEマンガ
を読みっぱなしにしない、本棚と無料話で続ける読書術
無料話を追うだけではもったいない。待てば無料の仕組み、読書履歴、本棚をつなげて、読みたい作品を迷わず楽しむための実践ガイド。課金の判断や通知との付き合い方も率直に解説します。

 LINE(ライン) - 通話・メールアプリ
LINEはなぜ使われ続けるのか 日常に根づく便利さと広がる負担
メッセージ、通話、決済、公式アカウント。LINEが日々の用事に入り込むほど、使い続ける理由と手放しにくさは同じ場所から生まれてくる。勢いの背景を利用者目線で読み解く。

 UNO!™
UNO!™の「最後の一枚」が生む緊張感。短い対戦を何度も回したくなる理由
数字や色を合わせるだけの遊びに、宣言の一瞬と反撃の余地をどう組み込んだのか。UNO!™のオンライン対戦を、手札の駆け引きから見つめる。勝負を急がせる面白さと、運に左右される物足りなさも率直に掘り下げます。

 Uber Eats(ウーバーイーツ) 出前/フードデリバリー
Uber Eatsは注文後のトラブルにどこまで頼れるか
注文の速さだけでは測れないフードデリバリーの実力。設定のつまずき、変更の取り消し、通信切れ、配達状況の曖昧さまで、失敗時に何が頼れて何が読めないのかを見極めます。

 ブロックブラスト (Block Blast)
ブロックブラストはなぜ止められないのか 流行を支える手軽さと飽きの壁
短い一手、目に見える連鎖、自己ベストへの執着。ブロックブラストが人づてに広がる理由を、遊びの手触りと流行の寿命の両面から見極める。単純さの裏にある中毒性と、飽きが訪れる条件も率直に掘り下げます。

 Meteored - 天気や台風の天気予報アプリ
Meteoredは14日先の予報をどう読ませるか 便利さと迷いやすさを検証
今日の空模様から14日先まで、予報の幅をどう見せ、次の行動へつなげるのか。Meteoredの画面をたどり、情報の優先順位と迷いやすさを確かめます。長期予報の便利さだけでは測れない、日々使う道具としての設計を批評します。
ニュースデスクの関連記事
ニュースをすべて見る


最初に整理したいのは「どの銀行を使っているか」
このアプリを使い始める前に、私はまず自分の銀行口座を確認しました。ウォレットプラスはすべての金融機関を横断して使うタイプではなく、対応銀行がはっきり決まっています。したがって、対象銀行の口座を持っている人には話が早い一方、対象外の銀行を中心に使っている人には、インストールしても目的を達成しにくいでしょう。
ここは一般的な家計簿アプリとの大きな違いです。家計簿アプリなら現金支出や複数の決済サービスまでまとめて管理できるものがありますが、入力や連携の設定が増えがちです。一方、このアプリは銀行口座の残高を確認し、口座内のお金を目的別に整理することに焦点があります。私は「細かな家計簿を作るより、今いくら残っていて、何のためのお金かを見失いたくない」という人に向いていると感じました。
登録時には、利用する銀行を意識して選ぶことになります。ここで大切なのは、普段使いの口座だけでなく、貯蓄用として残している口座も同じ対象銀行にあるかを考えることです。生活費の口座だけを見ていると、別口座に移したお金の全体像が分かりにくいままです。反対に、対応する複数口座をまとめて確認できれば、給料日の後にどこへお金を置いたかを追いやすくなります。
残高を見るだけで終わらせない確認手順
日常の流れはシンプルです。アプリを開いて口座の残高を確認し、必要に応じて目的別貯蓄の状態を見ます。私はこの順番が実用的だと思いました。先に残高を見れば、使えるお金と取り分けているお金を混同しにくいからです。銀行の公式アプリを何本も順番に開く方法と比べると、確認の入口がまとまり、朝の短い時間でも状況を把握しやすくなります。
ただし、表示を見たからといって、家計全体が自動的に完成するわけではありません。口座残高は現在の資金を知るための情報であり、クレジットカードの未確定利用分や現金での支出まで同じ画面で管理する家計簿とは役割が違います。私はここを最初に理解しておくと、アプリに期待しすぎず、確認用の道具として気持ちよく使えると思います。
おすすめの使い方は、毎日何度も開くことではなく、給料日、家賃や公共料金の引き落とし後、週末の予算確認など、生活の区切りに合わせることです。残高を見るタイミングを決めると、数字に振り回されにくくなります。特に、目的別貯蓄を使う場合は、月初に目標を確認し、月末に実際に残せた金額を見るという二段階の習慣が作りやすいです。
目的別貯蓄で「残すお金」を先に分ける
このアプリで私が最も特徴的だと感じたのは、口座内のお金を目的別に仕分ける考え方です。旅行、引っ越し、税金、急な出費など、使い道ごとにお金を意識して分けておくと、口座残高を見ただけで「全部使える」と勘違いしにくくなります。実際の銀行残高をいくつもの口座へ移すのではなく、口座内で目的を持たせて管理する発想が便利です。
ここには具体的なコツがあります。目的を作るときは「貯金」とだけ書くより、「夏の帰省」「車検」「家電の買い替え」のように、使う場面まで言葉にしたほうが判断しやすくなります。私は目的名を具体的にすると、残高が増えたときの達成感も分かりやすくなり、生活費からうっかり使う場面を減らせると感じました。
もうひとつのコツは、目的を増やしすぎないことです。細かく分けすぎると、確認するたびに管理作業が増えます。最初は近い用途をまとめ、毎月必ず確認するものだけを残すほうが続けやすいでしょう。目的別貯蓄は、細かい分析をするための機能というより、使う予定のあるお金を視界に置くための仕組みとして使うのが合っています。
家族や別のアプリへ情報を渡すときの注意
口座管理では、本人が確認するだけでなく、家族に残高を伝えたり、家計簿へ記録したりする場面があります。ウォレットプラスで確認した数字を、別の家計管理方法へ手動で移す場合は、確認日を一緒にメモしておくと混乱しにくいです。銀行残高は入出金によって動くため、昨日見た数字と今日の数字が違っていても不思議ではありません。
私は、家計簿アプリをすでに使っている人には、どちらか一方に無理に統一する必要はないと思います。家計簿アプリを支出の記録に使い、ウォレットプラスを銀行残高と目的別貯蓄の確認に使う分担なら、役割が重なりにくいからです。一方で、二重入力が苦手な人は、複数の管理先を増やすほど負担になります。その場合は、支出分析を優先するのか、銀行口座の見通しを優先するのかを決めてから導入したほうがよいでしょう。
給料日から月末までの現実的な使い方
たとえば、給料が入った日にアプリを開き、まず生活費として使う口座残高を確認します。その後、家賃や固定費に必要な分、近い将来に使う予定のお金、自由に使える分を頭の中で分け、目的別貯蓄へ取り分ける流れです。私はこの作業を月の最初に行うと、残った金額を貯金する方法よりも、先に守るお金を確保しやすいと感じました。
月の途中では、買い物のたびに細かく分類するのではなく、大きな支出の前後だけ確認します。例えば予定外の家電を購入した場合、生活費が減ったことだけでなく、目的別に分けたお金を崩す必要があるかを見直せます。ここで重要なのは、目的別貯蓄を「絶対に触ってはいけないお金」と考えすぎないことです。必要なときに使うための資金でもあるので、使ったら目的の金額を調整し、次の補充計画を考えるために使うのが現実的です。
月末には、予定していた目的がどれだけ進んだかを確認します。このとき、残高の大小だけを見るのではなく、生活費と予定資金が混ざっていないかを見直せるのがポイントです。私はこの月単位の流れなら、複雑な表を作らずに「何のためのお金が、今どれくらいあるか」を確認できると感じました。
便利さの裏側にある制約
使っていて気になったのは、対応銀行が限定される点です。阿波銀行や沖縄銀行など、対象となる銀行を利用している人には価値がありますが、メイン口座が対象外なら、残高管理の中心にはしにくいでしょう。複数の銀行を使っていても、対応している口座だけが管理対象になるなら、全体を一枚の画面で見るという期待とはずれます。
また、目的別に整理できても、それだけで支出の原因が分析されるわけではありません。食費が多いのか、サブスクリプションが増えたのか、現金払いがどれだけあるのかを細かく知りたい人には、別の家計簿アプリのほうが向いています。私は、残高確認と貯蓄の仕分けを優先する人にはすすめますが、費目別のグラフや詳細な予算管理を中心に考える人には、導入前に役割の違いを理解してほしいです。
銀行アプリをすでに使い慣れている人にとっては、別のアプリを追加する手間もあります。ひとつの銀行しか利用せず、公式アプリで残高と入出金を十分に確認できているなら、ウォレットプラスへ移るメリットは大きくないかもしれません。逆に、対象銀行を複数使い、口座内のお金を用途ごとに整理したい人なら、追加する理由がはっきりします。
安全に使うために、確認を習慣化する
金融アプリでは、便利さだけでなく、使う端末やログイン情報の扱いも大切です。私は、外出先で急いで操作するより、自分が落ち着いて確認できる環境で使うほうが安心だと思います。残高を見た後に、目的別貯蓄の内容まで確認する習慣を作れば、数字の見間違いや取り分け忘れにも気づきやすくなります。
家族と端末を共有している場合は、誰が画面を見る可能性があるかも考えておきたいところです。口座残高は個人情報に近い内容なので、アプリの便利さだけでなく、端末そのものの管理も含めて使うべきです。私は、アプリに任せる範囲と、自分で確認する範囲を分けておくと、金融サービスを長く使いやすいと感じます。
どんな人に合い、どんな人は別の方法がよいか
ウォレットプラスが特に合うのは、対応銀行を使っていて、残高確認を手早くしたい人です。さらに、旅行費や将来の大きな支出を生活費と区別したい人、複数の対象銀行口座を持っている人、紙の通帳だけでは貯蓄の目的を保ちにくい人にも向いています。無料で試せるため、目的別にお金を分ける習慣が自分に合うかを確かめやすいのも良い点です。
反対に、対象銀行を使っていない人、現金やカードの支出まで一括で分析したい人、投資や資産全体を詳しく管理したい人には、別の選択肢が合います。銀行公式アプリは一つの銀行を深く確認する用途で便利ですし、家計簿アプリは支出の分類に強い傾向があります。どちらが優れているというより、ウォレットプラスは「銀行残高を入口に、目的別の貯蓄を見えるようにする」ことに価値があります。
使い続けるかを決める最後のチェック
私なら、導入後にまず三つの点を確認します。普段使う対象銀行の口座を無理なくまとめられるか、目的別貯蓄が実際の支出計画に役立つか、そして確認のためにアプリを開く習慣が続くかです。どれか一つでも負担が大きいなら、公式銀行アプリや家計簿アプリに戻す判断も自然です。
一方で、口座残高を見るたびに「このお金は使ってよいのか」と迷っていた人なら、仕分けの考え方だけでも変化を感じられるはずです。私は、単なる通帳の置き換えとしてではなく、給料が入ってから目的を決め、月末に結果を振り返るための流れを作るアプリとして評価しています。
結論として、銀行口座の確認と目的別貯蓄を一つの流れにしたい人には、ウォレットプラスは試す価値があります。対応銀行という条件と、家計簿のような詳細分析を主目的にしていない点は忘れられません。それでも、対象銀行を利用しているなら、生活費と将来使うお金を整理する最初の一歩として分かりやすく、無料で始められる金融アプリです。私なら、まず一つか二つの具体的な貯蓄目的を作り、給料日から月末まで使ってみて、自分の口座管理に本当に役立つかを判断します。
ウォレットプラス/銀行口座の通帳アプリ・銀行口座管理に関するよくある質問
01ウォレットプラスとは、どのようなアプリですか?
ウォレットプラスは、対応している銀行口座や金融サービスをアプリ内でまとめて確認できる、口座管理向けのアプリです。残高や入出金明細をスマートフォンから手軽に確認でき、紙の通帳を開く手間を減らせます。利用できる機能や連携可能な金融機関は地域やサービスによって異なるため、ダウンロード前に対応銀行を確認しておくと安心です。
02ウォレットプラスで銀行口座を登録する方法と、対応している銀行は?
口座登録では、利用する銀行を選択し、インターネットバンキングなどの認証情報を入力して本人確認を行います。登録後は、残高や入出金履歴をアプリから確認できるようになります。ただし、すべての銀行に対応しているわけではありません。対応金融機関、登録条件、必要な認証方法は変更される可能性があるため、公式案内で最新情報を確認してください。
03ウォレットプラスの安全性や個人情報の取り扱いは大丈夫ですか?
銀行口座の情報を扱うアプリなので、セキュリティ対策や個人情報の管理方針を確認してから利用することが大切です。ログイン時の認証、端末の生体認証、通信の暗号化などが用意されている場合がありますが、利用環境によって設定できる内容は異なります。スマートフォンのロックを有効にし、認証情報を他人に教えないことも重要です。
04ウォレットプラスは無料で利用できますか?
アプリのダウンロードや基本的な口座確認機能は、無料で利用できる場合があります。ただし、通信料は利用者の負担となり、連携する金融機関や関連サービスによっては別途手数料が発生する可能性があります。また、機能の提供条件や料金体系は変更されることがあります。利用開始前に、アプリ内の案内と銀行側の手数料情報を確認しておくことをおすすめします。
05機種変更やスマートフォンを紛失した場合、登録した口座情報はどうなりますか?
機種変更時は、新しい端末にアプリをインストールし、登録していたアカウント情報や本人確認を使って再設定する必要があります。端末を紛失した場合は、第三者に操作されないよう、端末の遠隔ロックや銀行のログイン停止などを速やかに行ってください。アプリを削除しただけでは口座連携が完全に解除されない場合もあるため、公式サポートや利用銀行へ相談するのが安全です。
メリット
- 複数の銀行口座をまとめて確認でき、資産状況を把握しやすい
- 入出金履歴を自動取得でき、紙の通帳より管理の手間が少ない
- カテゴリ別の支出表示で、お金の使い道を振り返りやすい
- 口座残高や明細をアプリですぐ確認できる
- 銀行公式サービスのため、資産管理アプリとして安心感がある
デメリット
- 対応していない金融機関があり、利用前に対象銀行の確認が必要
- 明細の反映に時間がかかる場合がある
- 利用には対応銀行の口座や認証情報が必要
- 通信環境が悪いと残高や明細を確認しにくい
- 詳細な家計簿機能を求める人には物足りない可能性がある

ウォレットプラス/銀行口座の通帳アプリ・銀行口座管理
ギャラリー